
Um custo por lead baixo pode coexistir com poucas vendas. No B2B, analisar apenas o formulário preenchido deixa uma parte da aquisição fora do relatório: o trabalho comercial, os custos envolvidos e o tempo até um novo cliente.
Este roteiro ajuda a conferir o cálculo do CAC e organizar a leitura de ciclos longos. Ele propõe um método de análise, sem apresentar resultados de clientes ou uma meta universal de custo.
O que é CAC no B2B?
CAC no B2B é o custo médio para obter um novo cliente, considerando os gastos de aquisição. Some os custos de marketing e vendas do período e divida pelos novos clientes; conte empresas que compraram, não contatos que apenas preencheram um formulário.
A fórmula básica é: CAC do período = custos de aquisição de marketing e vendas ÷ novos clientes adquiridos no período. Documente o evento que define a aquisição, como o primeiro contrato válido, e mantenha esse critério nas próximas leituras.
A definição de CAC da HubSpot inclui despesas de marketing e vendas. O cálculo exige um denominador de clientes: cadastros, reuniões e propostas são etapas do funil, não substitutos de uma aquisição concluída.
Qual é a diferença entre CAC e CPL?
CAC mede custo por cliente; CPL mede custo por lead. Separe os dois no relatório e defina o que conta como lead. Um formulário enviado não comprova venda: acompanhe a passagem de contato para oportunidade e cliente antes de avaliar a aquisição.
CPL = gastos de geração de leads ÷ leads gerados no recorte definido. O numerador pode ser apenas mídia, se esse for o escopo declarado. Rotule a métrica como CPL de mídia para evitar compará-la a um cálculo que inclui equipe e ferramentas.
Um exemplo didático: R$ 6.000 em mídia e 120 leads produzem um CPL de mídia de R$ 50. Se o custo total de aquisição do período for R$ 12.000 e houver seis novos clientes, o CAC será R$ 2.000. Os números são hipotéticos; não representam uma operação real.
| Métrica | Custo usado | Quantidade | Conta |
|---|---|---|---|
| CPL de mídia | R$ 6.000 | 120 leads | R$ 6.000 ÷ 120 = R$ 50 |
| CAC do período | R$ 12.000 | 6 novos clientes | R$ 12.000 ÷ 6 = R$ 2.000 |
Na mini-calculadora abaixo, informe R$ 6.000 em custos de marketing, R$ 6.000 em custos de vendas e seis novos clientes. Ela calcula (custos de marketing + vendas) ÷ novos clientes; neste exemplo hipotético, o resultado é R$ 2.000 por cliente.
Abra a calculadora B2B completa para simular CAC, CPL, taxas de qualificação e conversão, ROAS, lucro e relação LTV:CAC. Ticket médio, LTV e leads qualificados são campos da ferramenta completa, não da mini-calculadora deste artigo. As duas fazem simulações; não acompanham coortes nem atribuem custos no CRM.
Essa divisão do período não prova que os seis clientes vieram dos 120 leads. Para responder a essa pergunta, acompanhe os registros de origem e as datas no CRM. A conta resume o recorte escolhido; a trajetória dos negócios exige outra leitura.
Quais custos entram no cálculo do CAC?
Inclua os gastos de marketing e vendas ligados à aquisição de novos clientes. Some mídia, equipe, produção, ferramentas e serviços usados nessa tarefa. Registre o critério de rateio dos custos compartilhados e mantenha a mesma regra ao comparar períodos, canais ou segmentos.
O guia de CAC da Stripe lista mídia, produção de conteúdo, salários, comissões, ferramentas de aquisição e serviços de terceiros. Confira quais despesas realmente participam da aquisição na sua operação; atividades de retenção não devem ser tratadas automaticamente como aquisição.
Uma ficha simples de custos
Monte uma ficha com cinco campos por despesa: descrição, valor, competência, parcela destinada à aquisição e justificativa. Quando uma ferramenta atende aquisição e retenção, registre o rateio adotado. Não compare um canal com custo completo a outro medido apenas pela verba de mídia.
Use a mesma moeda e o mesmo período no relatório. Caso mude o rateio, identifique a mudança e revise a comparabilidade histórica. Uma diferença de critério pode parecer uma melhora de desempenho sem que o processo de aquisição tenha mudado.
Como calcular o CAC em um ciclo de venda longo?
Calcule o CAC por período e acompanhe também grupos de leads pela data de entrada. Compare grupos com o mesmo tempo de observação e registre os clientes já conquistados. Em ciclos longos, trate grupos recentes como dados em aberto, não como resultado final.
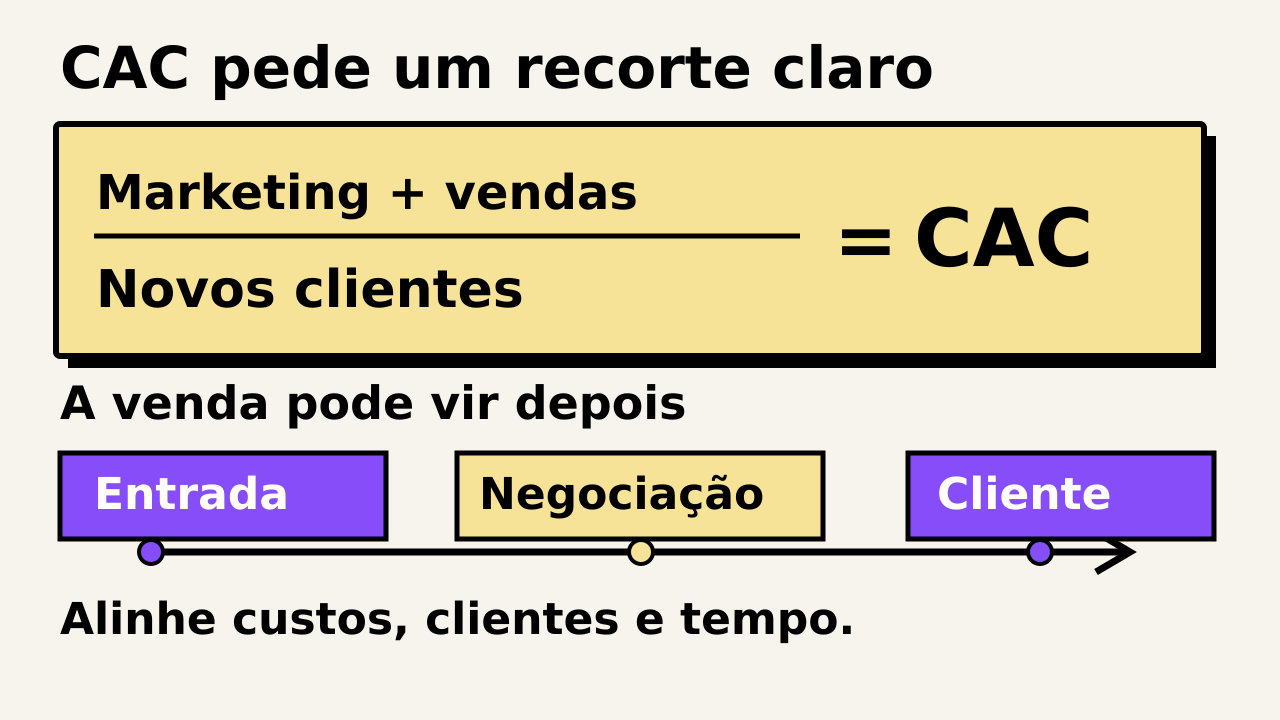
O CAC por período é uma fotografia: despesas e novos clientes daquele intervalo. Em uma venda longa, parte das despesas de um mês pode contribuir para negócios fechados depois. A Stripe aponta essa diferença de tempo como uma dificuldade do cálculo.
Leitura por grupo de entrada
Como proposta de análise complementar, agrupe os leads por mês de entrada e acompanhe quantos viram clientes após o mesmo tempo. Mantenha o custo atribuído ao grupo separado do CAC por período e declare a regra de atribuição. Não chame o investimento de um mês de custo completo da coorte sem justificar o vínculo.
Compare, por exemplo, dois grupos após 60 dias de observação, se esse prazo fizer sentido no seu ciclo. O prazo é ilustrativo. Se um grupo ainda tiver negócios abertos, registre essa condição e volte à análise quando houver informação nova; não classifique negócios em aberto como perdas.
No Google Ads, o tempo até a conversão pode fazer períodos recentes parecerem menos eficientes porque nem todas as conversões chegaram ao relatório. O relatório de tempo de conversão trata desse atraso. A conversão da plataforma só representa um cliente se a ação medida corresponder à aquisição definida.
Simule o CAC B2B
Informe os custos de aquisição e os novos clientes do recorte escolhido.
CAC do período
Como interpretar o cálculo
CAC = (custos de marketing + vendas) ÷ novos clientes
Use os custos de aquisição e os novos clientes do mesmo período. O resultado é o CAC desse período; não atribui cada venda aos leads que entraram nele.
O tempo do ciclo de venda não entra como divisor. Use-o para definir o prazo de observação e comparar grupos com a mesma maturação.
Informe valores não negativos, até 1 bilhão por campo, e clientes inteiros. O cálculo não prevê resultados: confira os custos e o CRM.
Valores só neste navegador, sem envio ou armazenamento. Exibição arredondada a centavos.
Quais dados o CRM precisa registrar para medir a aquisição?
Registre a origem, a data de entrada, o avanço no funil e o fechamento de cada negócio. Defina uma regra para contar novos clientes e remover duplicatas. Una esses dados aos custos de aquisição, com critérios claros de período, canal e rateio.
Checklist de reconciliação
Confira um identificador da empresa e do negócio, a origem registrada, a data de entrada, as datas das etapas, o status final e o evento de aquisição. Elimine registros repetidos para não contar vários contatos ou negócios do mesmo novo cliente como aquisições distintas. Separe expansão de uma conta existente de aquisição de uma nova conta.
Mantenha também os motivos de perda e a regra de qualificação. Se faltarem origem ou datas, marque a lacuna em vez de completar o registro por suposição. Use critérios coerentes com seu Perfil de Cliente Ideal e valide as definições com marketing e vendas.
Como usar o CAC para escolher o próximo teste?
Use o CAC junto das etapas do funil para escolher o teste. Localize onde há perda de oportunidades e formule uma hipótese concreta. Defina a métrica, o prazo de observação e o critério de decisão antes de mudar a campanha ou a página.
Trate a leitura como diagnóstico a investigar. Se há muitos contatos e poucas oportunidades, confira aderência ao ICP e critérios de qualificação. Se oportunidades avançam pouco, examine as etapas comerciais e os motivos registrados. Esses sinais orientam hipóteses; não estabelecem a causa por si só.
Uma hipótese de teste pode ser: explicar melhor os requisitos do serviço no formulário aumenta a proporção de contatos aceitos por vendas. Defina o que é um contato aceito e acompanhe volume, oportunidades e novos clientes. Uma taxa maior com menos clientes não basta para declarar sucesso.
Para simular as contas, use a calculadora de métricas B2B. Para organizar ICP, canais e decisões, consulte o planejamento de marketing digital. Comece pela qualidade dos registros e pelo escopo dos custos; só então use o CAC para orientar a próxima decisão.